Les notaires proposent de diviser par deux les taxes sur les donations — ce que cela change pour les héritiers

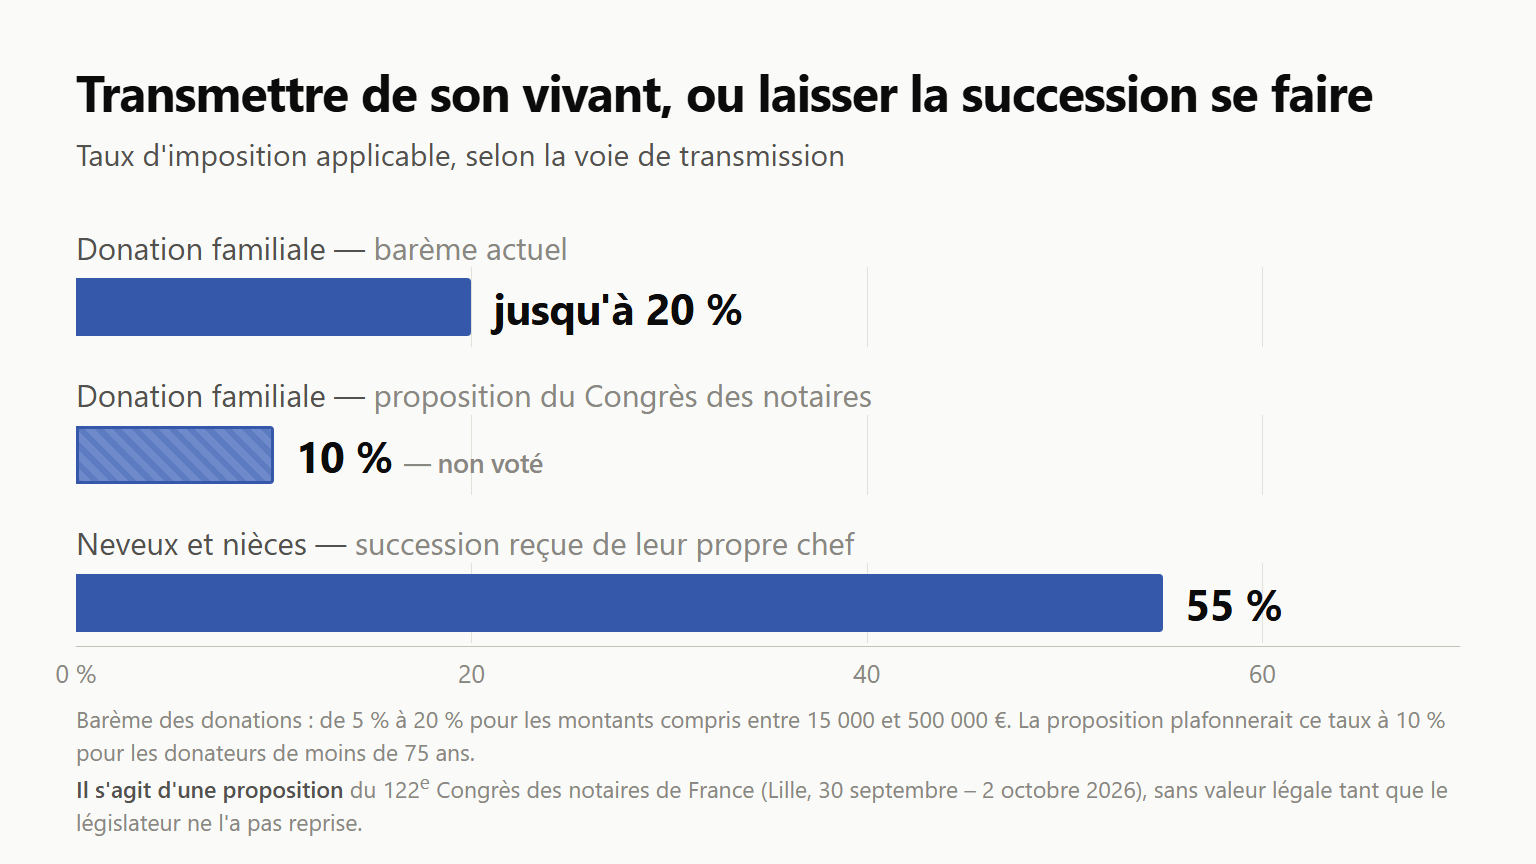
Réuni à Lille du 30 septembre au 2 octobre, le 122e Congrès des notaires de France a consacré ses travaux à un seul sujet : « Le notaire et l’impôt ». Parmi la vingtaine de propositions votées puis transmises aux pouvoirs publics, une a retenu l’attention : diviser par deux les droits dus sur les donations familiales. Ces droits grimpent aujourd’hui de 5 % à 20 % pour les montants compris entre 15 000 et 500 000 euros ; le Congrès propose de plafonner ce taux à 10 % pour les donateurs de moins de 75 ans, les sommes supérieures restant imposées comme aujourd’hui. Son président, Me Gilles Bonnet, y voit un levier de « relance de l’économie et de solidarité familiale », à l’approche d’un transfert de patrimoine estimé à 9 000 milliards d’euros d’ici 2040. Il s’agit, à ce stade, de propositions : elles n’auront force de loi que si le législateur les reprend.
Un second point mérite autant d’attention, même s’il a été moins commenté : l’extension de ces taux réduits à la famille éloignée, neveux et nièces en tête, aujourd’hui imposés à 55 % lorsqu’ils héritent de leur propre chef. Cette fiscalité n’a presque pas bougé alors que les structures familiales, elles, ont beaucoup changé. Dans les dossiers que nous traitons en tant que cabinet de recherche d’héritages, cette catégorie n’a rien de marginal : lorsqu’un capital n’a jamais été réclamé, c’est souvent parce que le défunt n’avait ni conjoint ni descendant direct, et que les ayants droit sont précisément des neveux, des nièces ou des cousins — parfois sans lien suivi avec lui.
Ces propositions agissent en amont : elles cherchent à faciliter la transmission du vivant, quand le donateur peut encore décider. Notre travail commence là où cette transmission n’a pas eu lieu — comptes bancaires inactifs, contrats d’assurance-vie non réclamés, avoirs oubliés que la loi Eckert de 2014 oblige banques et assureurs à rechercher. Une réforme des droits de donation ne réduira pas, à elle seule, le volume des fonds en déshérence : elle n’a pas été conçue pour cela. Mais plus le patrimoine transmis augmente, plus la part qui échappe à ses destinataires augmente avec lui.
Nous suivons ces travaux pour une raison simple : la fiscalité détermine ce qui reste réellement à l’héritier au bout de la chaîne. Un capital retrouvé puis taxé à 55 % ne représente pas la même chose qu’un patrimoine transmis du vivant à 10 %. Nous n’avons pas vocation à prendre position dans un débat qui relève du législateur. Notre rôle reste inchangé : identifier les actifs non réclamés, retrouver leurs ayants droit, et travailler avec un notaire pour que les fonds leur reviennent.